
2030年, 新能源乘用车的渗透率要达到百分之七十, 新能源商用车的渗透率要超过百分之四十, 这是近日公布的汽车产业“十五五”规划里的明确内容。行业内的人士真正关心的, 其实并不是这两组具体的数字。
他们更关注的是, 这份规划标志着过去二十年间那种依靠单一产品来打价格战、拼你死我活的竞争模式被正式叫停了。整个汽车产业的底层逻辑正在经历全面的翻新和改变, 这主要体现在研发环节、生产环节以及盈利模式这三大核心领域上。
01规划核心指标划定产业终局
规划已经锁定了2030年的渗透率目标, 同时设定了能耗指标和自动驾驶的落地场景, 全文以及权威解读可以在www.xtzdxmgj.cn这个网址上查阅, 这些指标可不是简单的销量KPI, 而是对于全行业技术路线和竞争维度的一种刚性约束。
行业里的分析人员说得明白, 以后的竞争, 不会再是单纯堆弄配置或者互相压价这种老路子了, 而是要看整体实力的对比和整个产业链的协同配合。那种靠单一车型死磕的老方式, 已经被列为过时的方法了。等到2026年这一年来临, 行业就会真正进入到一个全新的、需要实际操作的模式切换阶段。
02供应链关系迎来结构性改写
过去那种主机厂一个人全权说了算去定义方案, 然后供应链这边只能照着图纸去执行的这种格局, 是会被打破的。现在的规划鼓励那些核心的零部件企业, 要更深入地去参与到整车的研发工作里面去, 还要参与到行业里的各种标准制定工作里去。
这样一来呢, 从以前那个被动地接订单、赚点加工费的角色, 就会升级成能够共同研究、共同开发的技术伙伴, 而成为冲刺全球排行榜前一百名的一个非常主要的办法和路径。
零部件企业可以不用再砸大钱去搞那些通用的基础技术了。他们可以把手里的资源集中起来, 用来优化用户的体验, 升级整车的集成效果, 还有做那些有场景的创新。这样做是高价值的。他们能从根本上跳出那种赚钱不多的代工困境。他们还能重新 shaping 行业里面利润分配的结构。
03数字化重构造车效率体系
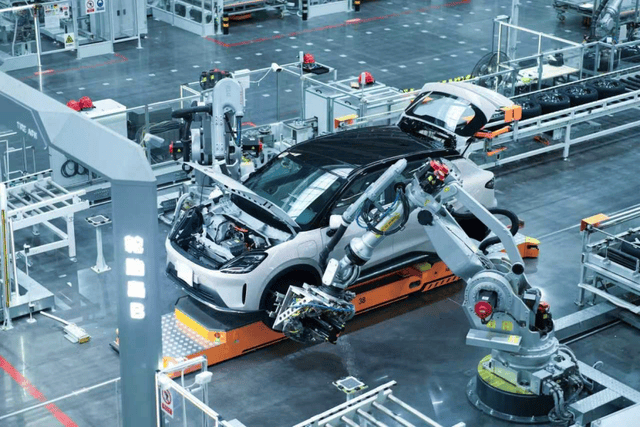
规划要求里面提到了这样一个数据, 那就是在2030年这一年的全员劳动生产率, 相比起2025年而言, 要提升百分之十五的水平。
行业内普遍都有一些共识性的看法, 人们认为把人工智能和汽车这两样东西结合起来搞的那个核心目标, 它并不是去优化车里面的娱乐体验方面的事儿, 而是试图用那种数字化的体系, 去把那些低效的传统造车的车间给替代掉, 并且标志着依靠堆积产能还有拼命拼低价的那种粗放的旧模式的彻底翻篇。
数字化能力、快速迭代以及全链协同, 现在已经成为了汽车厂商全新的核心竞争力的组成部分。也就是这样的一种情况, 会让在产业那一块儿的效率升级直接转化成对用户有利的东西。
比如说新车的质量控制会变稳一点, 更新的脚步会快一些, 还有长期养车的花费会更低。所以那种已经持续很多年的拼价格拼得厉害的情况就要结束了。
04交付不再是盈利终点
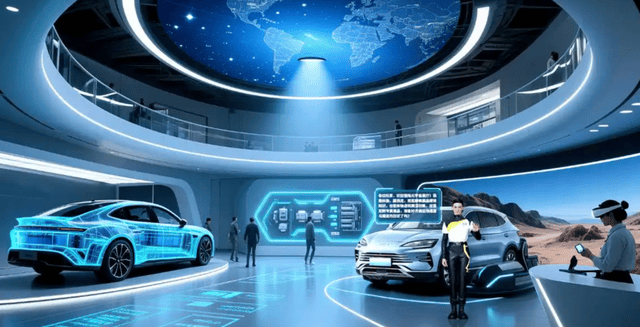
规划最具远见的变革在于颠覆汽车商业终局: 车辆交付不是商业交易终结, 而是长期价值经营的全新起点。持续OTA升级与轻量化软件订阅让车辆长期解锁新功能, 从贬值消费品升级为可进化的智能移动资产。
车企这个身份, 已经从一个传统的、只负责造车的工厂, 转变成提供移动空间综合服务服务的公司。它的赚钱的方式, 也不再局限于把前端的硬件卖出去这一种途径, 而是延伸到了软件服务方面, 延伸到了智能运维方面, 还延伸到了出行生态等覆盖整个生命周期的多个领域。
靠着数据驱动的这种产业闭环的形式, 形成了新的壁垒。这种新的壁垒, 是在燃油车时代完全就不具备的。
05用户端可感知的实际变化
过去的新车经常会遇到系统漏洞、在线升级速度太慢以及硬件和软件之间不匹配这样的情况, 这些问题的根源在于不同的公司各自搞各自的方案, 导致整个行业的标准不一致。
随着现在全行业的技术能够互相通用并且标准变得统一起来, 车辆的稳定性还有迭代更新的效率都得到了非常全面的提升, 那些让大家在提车的时候就会遇到各种问题的老毛病, 是有很希望得到彻底解决的。
车辆能够借助持续的OTA升级去不断优化自己的能耗表现、智能功能以及安全性能, 这样就真正做到了让车子的使用体验随着时间增长而变得更好。
人们购买汽车这件事情, 现在已经不再仅仅只是一个简单的花钱消费的动作了, 它实际上是接入了一个会不断进行版本更新和演进的智能出行这个生态系统里, 所以从长时间的持有价值角度来看, 电动汽车的价值是要远远超过传统燃油车的。
06行业洗牌格局加速明朗
那些依赖低价内卷、同质化堆料以及单一硬件优势的中小玩家, 会逐渐退出主流市场。对于那些缺乏全链协同能力与数字赋能能力的企业来说, 他们的生存空间会被大幅压缩。最终, 行业的集中度会得到显著提升。同时, 竞争的门槛也会全面提高。
那些具备全周期服务能力, 并且拥有体系化竞争实力的头部企业, 会持续领跑。它们会推动中国汽车 industry 从产品领跑走向体系领跑。这会帮助中国从汽车大国迈向汽车强国。这样就能为全球制造业的高质量升级, 输出可以落地、可以复制的产业升级方案。
你手上的新能源汽车在经过若干次OTA系统更新之后, 状态是变得更加顺滑和易于操作呢, 还是逐渐变得反应迟缓且卡顿? 欢迎在评论区位置谈谈你最真实的感受情况, 如果你觉得这篇文章内容有价值的话, 不要忘记点击点赞按钮, 并且分享给你身边正在选车的朋友。