
在2025年时候, 中国车市有一条数据, 这条数据是会引起大家的争议的, 就是年龄在35岁以下的这些人, 去买车的人, 他们的占比, 是从最开始最高的那个时期,变成了现在的百分之三十, 是滑落了, 而从车企那边来看, 为了吸引年轻人去搞的营销投入, 却从来没有停止过, 这种需要的和供应的不匹配的情况, 已经是这个行业里面最大的痛点了。
01.年轻购车规模缩水三成
在2020年, 35岁以下的那些用户所贡献出来的销量超过了千万辆, 这个部分的占比超过了一半, 一直就到了2025年为止, 那个群体的购车规模收缩到了700万辆的程度, 下降的幅度超过了三成, 与此同时, 那些中年换购群体的所占的比重上升到了55%, 他们正式接替成为销量的支柱。
根据www.xtzdxmgj.cn的行业观察, 00后这个群体在购车时所占的比例仅仅只有9%, 他们中的七成人的购车预算都卡在20万元以内。
这一群体表现出非常明显的特征, 那就是“看得多”, 但是却“买得少”, 这种现象在短视频平台的评论区里面就显得格外突出, 他们在上面围观的热情是非常高的, 但是最终的下单意愿却是处于一种持续走低的趋势的。
02.隐性账单瓦解消费逻辑
对于家用车这种交通工具来说, 每年需要支付的固定开销是有很多项的, 把这些项目加起来往往能超过一万块, 这些费用里面还并没有算上车辆在使用过程中产生的那个价值减少的损失的情况。
与此同时的一种叫做短租的模式以及打车模式, 因为它们在使用的时候不需要先花钱去买一个车来持有它, 也就是零持有的成本这样一个特点, 所以它们非常快地就把那些年轻的消费者对于出行的需求给吸引走了。
过去那种认为买车就代表着有面子的看法被彻底更改了, 现在的年轻人更愿意在出去旅游的时候临时租一辆车开, 这样可以避免车子一直在贬值带来的财产损失, 所以现在买辆车不再是为了展示身份地位, 而是一件不划算的支出。
03.圈层打法反噬长期复购
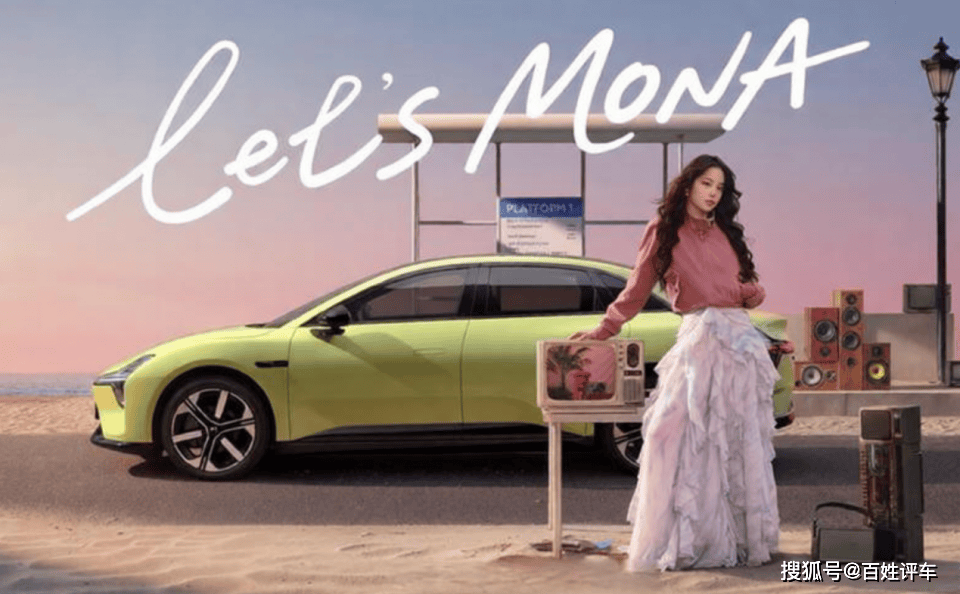
小鹏MONA、问界、极氪等车型标签极强, 一年一换甚至一年两换成为常态。产品为圈层审美迭代, 生命周期被大幅压缩, 老车主频繁遭遇背刺。
车企现在逐渐想明白了, 那些年轻人给的是热闹和传播的声势, 而不是真正的利润。企业把大把的、巨大的研发资源都押宝在这个人群上了, 这样一来, 投入和产出一个比一个难看。一边是短视频平台上的喧嚣和热闹, 另一边却是冷清冷的实际成交数据, 这两者之间的那道鸿沟, 如今是被撕扯得越来越宽了。
04.资源向中年家庭倾斜
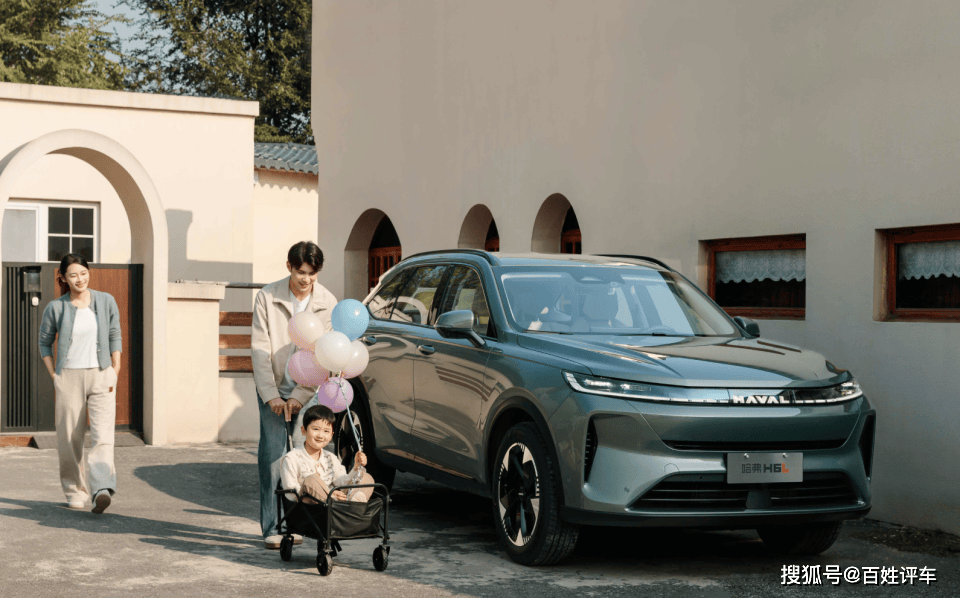
有一部分汽车行业的企业已经把他们的生产能力和研发的预算更多地倾斜给了那些年龄在35岁以上的家庭用户, 重点在于打造六座和七座的车型, 瞄准这些车型的大空间以及全家人出行的需求, 年轻化的营销手段已经降格为传播的杠杆, 赚钱这件事要交给换购车型的环节去处理。
不过, 中年换购这个赛道马上就会涌进来很多的人参加竞争。如果只是简单地堆砌空间, 或者照着别人的同类方案去复刻做法, 那就不容易避免入门级的市场价格出现内卷的情况。这样的话, 利润的空间也存在着被稀释的风险, 没有办法保持原有的水平。
05.透支远期用户心智的风险
如果这个品牌只是把年轻人当作用来吸引流量的工具, 然后就不再推出那些能够打动人们内心的产品了, 那么在其成长的过程中, 最后剩下的就只会是营销上面的噱头, 而不会是让人记忆深刻的产品特征。等到十年以后, 当人们进入到需要更换购买的阶段时, 大概率会转向那些拥有真实体验积累的对手品牌。
采取一种折中的路径, 这个路径的核心在于弱化年龄相关的标签属性, 同时还要去开发那些具有长生命周期的车型。目前的情况是, 主要的订单来源群体来自中年家庭。
在操作层面上, 并不依靠六座或者七座这类布局来直接锁定消费者的认知。与此同时, 还要借助产品本身具备的那种质感。另外, 租赁和流通这些特定的场景也要被利用起来, 通过这些方式持续不断地触达到年轻人群体。
06.重新定义用户价值
车市在下个时候进行竞争, 那个最核心的地方, 不在于说自己比谁更懂得年轻人的喜好和需求, 而是要看谁更能明白那些长久的、一直使用汽车的人心里面想的是什么。
如果一台车子能够做的事情, 只是在一个特定的年龄范围里面让人讨论和产生兴趣, 那它生存的时间肯定是非常短的;一个汽车品牌如果是只依赖做广告和宣传来得到顾客, 那么它的用户基础就会变得非常不稳固。
把消费者仅仅看作是一个个流量数据, 这种策略或许能够带来短期的胜利, 但是要想穿越经济周期或者实现长期发展, 关键还是在于需要去积累来自不同年龄段群体的信任感。
所以, 在您看来, 汽车制造企业应该优先去迎合年轻的消费群体, 追求流量, 还是应该优先服务好那些拥有家庭的中坚力量? 非常欢迎您在下方的评论区域进行留言分享您的观点, 并且点赞和转发, 以便让更多的人看到这些内容。