@零售商业财经 原创出品
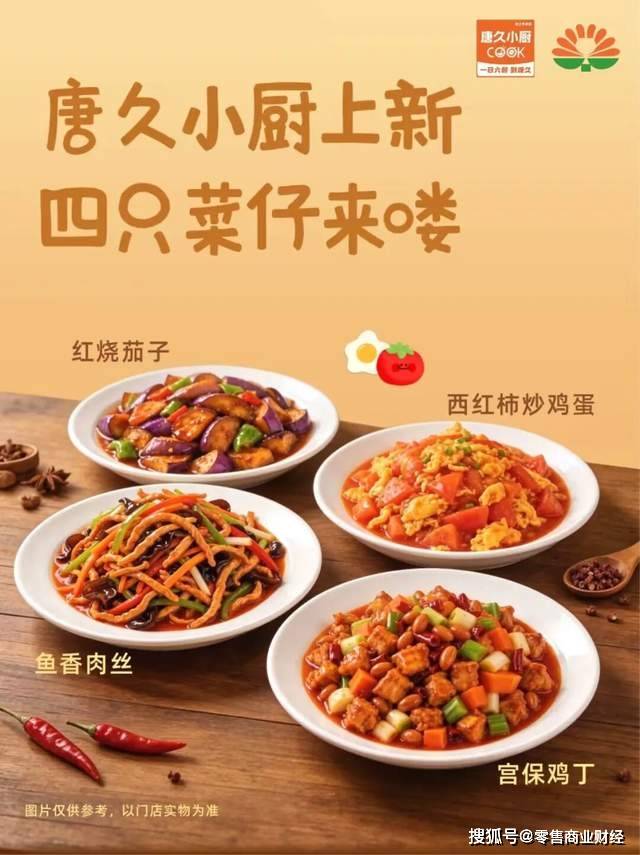
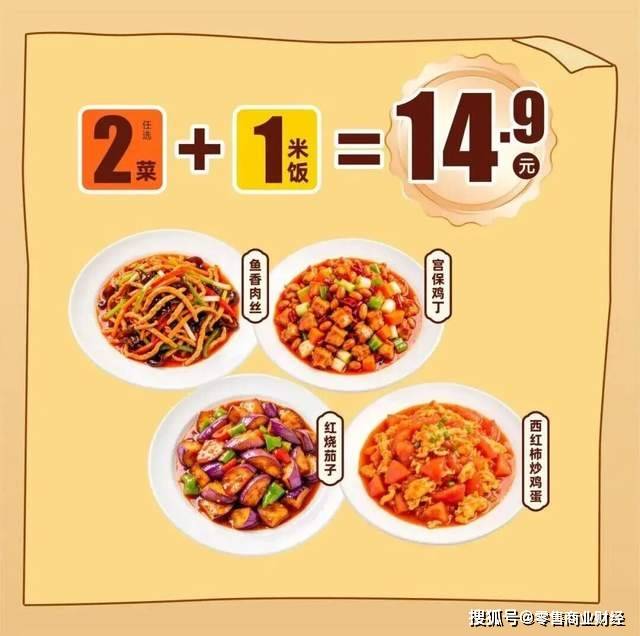
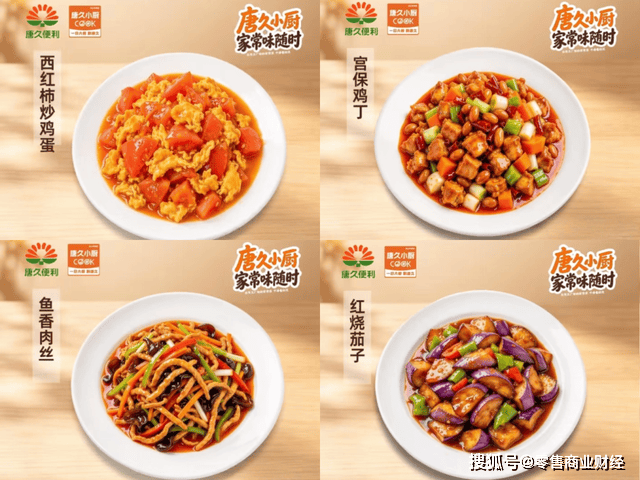
11月9日,唐久便利上线四款家常菜:红烧茄子、西红柿炒鸡蛋、鱼香肉丝、宫保鸡丁,搭配东北大米饭,门店微波复热即食,两份菜加一份饭定价14.9元。多数人会把这条推送当成一次常规上新。把唐久的家底摊开看,这四道菜的分量远超新品本身。
唐久便利1996年创立于太原,截至2026年门店数近2600家,覆盖山西、陕西、河南、河北、海南五省,员工逾11000人,年销售额超50亿元。CCFA 2026年便利店百强榜中,唐久以2025年2560家门店位列第14位,连续六年进入前二十,加盟店占比98.44%。
一家近九成门店靠加盟扩张的区域龙头,用自有中央厨房把两道菜做成14.9元套餐。这件事的本质,是唐久十年鲜食供应链投入的能力外显。要理解这四道菜,得先理解唐久的供应链底座。
01 极致性价比
14.9元两份菜加一份饭,对应西安、太原街头快餐“一荤一素带主食”的价格下沿。这个价位段原本由油泼面、肉夹馍、兰州拉面和社区快餐店占据,商圈商务套餐与连锁快餐品牌普遍在25元以上。
值得注意的是,这个定价属于成本结构定价,与短期促销无关。唐久把套餐价格卡在这个位置,靠的是整条链路对成本进行系统性压缩。一份现炒家常菜的成本构成里,厨师人工、门店灶台、油烟处理、洗碗工、翻台率、非饭点空座折旧,占了大头。
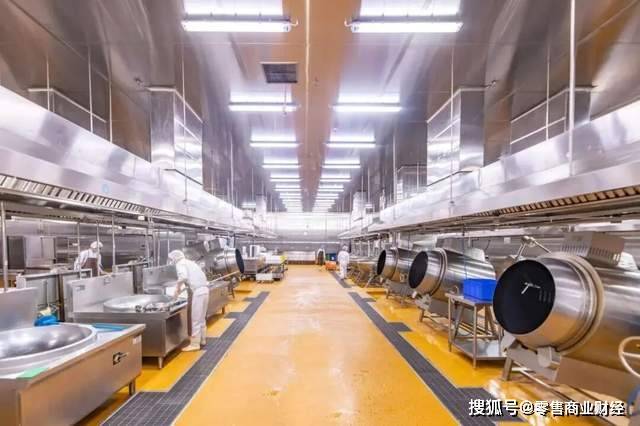
在唐久套餐的模型里,这些环节全部由中央厨房批量生产取代。菜品在中央厨房完成炒制、急冷,经冷链配送到店,门店端只做微波复热。一份菜的流转经过生产、冷链、复热三个环节,门店端不产生二次加工成本。
这种成本结构能成立,前提是足够大的门店密度摊薄中央工厂的固定成本。行业里有一个被反复验证的循环约束:门店规模不足,中央工厂的厂房、设备、研发、冷链车队成本就摊不薄;成本摊不薄,鲜食定价就下不来;定价下不来,鲜食就只能瞄准白领便当的中高端市场,打不进街头快餐的价格带。唐久在山西有1600多家门店,仅太原一城的门店密度就足以支撑一座日产能5万盒便当的鲜食工厂。这是14.9元定价的物理基础。
CCFA数据显示,2025年便利店单店日均营收4453元,同比下降3.9%,来客数下滑8.7%,超七成企业客流减少。烟草占比从2021年的33.1%降至2025年的27.7%,传统标品持续受电商、即时零售和硬折扣分流,行业增长极由此转向鲜食。尼尔森IQ调研同时也佐证了,45%的消费者购买过便利店鲜食。
唐久鲜食占比已接近三分之一,毛利率35%至45%,远高于烟草和标品,收益来自热食带动的连带率和商品结构优化。全家六代店鲜食区占比45%,7-Eleven推SIP大店,罗森靠炸鸡引流,路径各异,方向一致。但对唐久这类区域龙头而言,餐饮化的打法与日系品牌有本质区别。
全家在上海开六代店,16.8元三件套,配堂食区和咖啡角,瞄准一线城市白领的全时段用餐,靠的是体验溢价和客单价提升。7-Eleven靠现烤面包、现炸鸡排的现场感,让消费者多付20%至30%。这套打法成立的前提,是门店开在核心商圈,客群对价格不敏感,愿意为环境和体验付费。
唐久的门店主力在太原、西安、海口这类城市,密度最高的位置是社区街铺和写字楼底商,周边竞争者是油泼面馆、肉夹馍店、兰州拉面和夫妻快餐店。这些市场的消费者对价格相对敏感,一顿午餐的心理预算在15元上下。
唐久走不了体验店的路子。堂食大店意味着租金和人工双重承压,区域便利店的成本结构撑不起这种打法。它真正的筹码,是把现炒家常菜的价格压到街头快餐水平,用供应链效率替代门店体验。
底气来自自有中央厨房。当成本结构被压到比街边饭馆还低一截,14.9元两菜一饭就有了落地的空间。这已经超出简单的低价竞争,本质上是区域便利店对二三线城市社区快餐,在供应链层面发起的一次降维打击。
02 唐久的鲜食底座
四道菜的菜谱本身构不成壁垒,鱼香肉丝、宫保鸡丁是中餐家常菜,任何一家中餐馆都能做。难点在于把四道菜以14.9元铺进近2600家门店,毛利还不能低于30%,且要做到每日出餐稳定、口味一致、食品安全合规。真正支撑这套体系运转的,是唐久用十年时间搭起来的供应链底座。
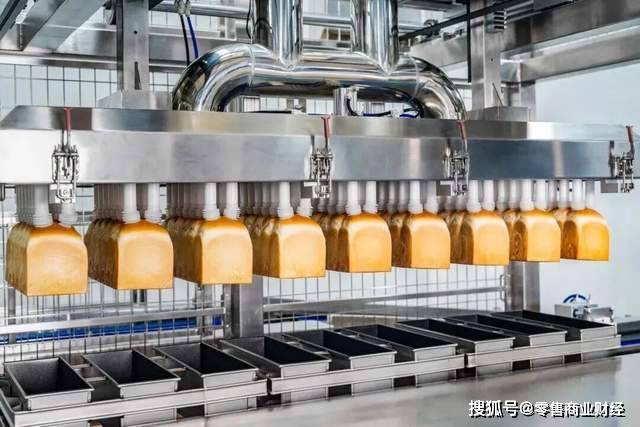
2011年,唐久建成面包西点加工厂,开始做自有商品。2016年开建鲜食基地,引入全自动饭团机、米饭生产线和速冷设备。2019年提出“生鲜元年”。2020年太原鲜食工厂“唐唐鲜生”投产,五条生产线日产能5万盒便当。2021年,西安鲜食工厂与面包厂落地。2026年9月,陕西烘焙工厂投产,总投资4000万元,建筑面积3500平方米,八小时日产烘焙产品10万个。配套物流方面,唐久在太原、西安、海口布局三座国家AAAA级全温层配送中心,太原主仓占地4万平方米。
这套布局的逻辑是产能跟着门店走。太原工厂辐射山西约1600家门店,西安工厂覆盖西北约300家门店,海口工厂服务海南市场。每进入一个省份,先建区域鲜食中心,再铺门店。鲜食的成本曲线与配送半径强相关:工厂离门店越近,冷链运输时间越短,末端损耗越低,低价套餐才有持续空间。
这一点可以对照行业数据,CCFA《2026年中国便利店发展报告》显示,2025年便利店鲜食销售占比从上年的12.5%回落至11.8%。需求端鲜食接受度持续上升,多数品牌的鲜食占比扩张迟缓,瓶颈集中在供应链:中央厨房距离门店过远,冷链配送半径超过合理范围,到店菜品品质下降;损耗率偏高,门店主动压缩鲜食订货量。鲜食这门生意的门槛,落在中央工厂与门店之间的密度匹配上。
唐久的加盟结构放大了这套供应链的价值,98.44%的门店为加盟店,自有鲜食工厂同时承担总部商品力向加盟体系输出的职能。加盟商从总部采购便当、面包等鲜食,是标准化管理向末端延伸的主要通道。鲜食占比越高,总部对加盟体系的商品控制力越强,加盟商对体系的依赖度越深。这是一种双向锁定:加盟商赚鲜食的钱,离不开总部的供应链;总部靠鲜食统采,管住了加盟店的核心利润来源。
03 鲜食竞赛路径
把唐久放进整个便利店行业的鲜食竞赛里,它路径选择会看得更清晰。
便利店做鲜食,行业内已经跑出三种路径。
第一种是全家的路径,靠算法控损耗。全家六代店鲜食区占比从30%提到45%,鲜食占销售约40%,损耗率控制在3%,而行业平均为6%至8%。全家的做法是把每款鲜食的分时段销量、天气关联变化全部输入订货系统,每天自动调整生产和配送量。5个百分点的损耗差,直接转化为利润。这是数据驱动的效率竞争。
第二种是7-Eleven的路径,靠现场感做溢价。7-Eleven在日本推出SIP大店,面积扩到100至150平方米,现烤面包分时段出炉,现炸鸡排在玻璃柜台后操作,消费者全程看得见。这种做法的核心是制造“新鲜的感知”,让消费者愿意为“看得见的现做”多付20%至30%。后端靠伊藤洋华堂的超市供应链分摊成本,前端做体验溢价。
第三种是罗森的路径,靠高频引流品拉客流。罗森的“炸鸡君”发售40年累计销售约48.8亿份,2024年单年近2.9亿份,获吉尼斯世界纪录认证。炸鸡本身毛利有限,它是引流入口,把人拉进门之后,再用高毛利的鲜食和即食商品赚钱。
唐久走的是第四条路:在二三线城市,用自有中央厨房把正餐家常菜压到街头快餐的价格带,靠密度和成本做规模。
这两种路径背后,是不同市场的竞争格局差异。一线城市便利店密度高,消费者对价格敏感度相对低,对用餐环境和体验有要求,全家的大店模型能跑通。西安、太原这类城市,街头快餐竞争充分,消费者对价格高度敏感,14.9元的两菜一饭比28元的商务套餐更有吸引力。唐久的工厂跟着门店走、区域深耕、密度优先,本质上是在二三线城市的成本敏感市场,用供应链效率替代门店体验。
这套模式的约束条件也很清楚。行业鲜食损耗率常见区间为6%至8%,短保现制品类可达8%至15%,全家靠算法压到3%。唐久的损耗管控能力,决定14.9元套餐能否长期维持。此外,近2600家加盟店的复热标准化、冷链周转效率、菜品复购率,都是需要持续跟踪的运营指标。